
Se estropea la caldera en pleno enero. El coche dice basta. Llega un mes sin ingresos que no esperabas. Todos hemos vivido algún imprevisto así, y la diferencia entre un mal rato y un problema serio suele estar en una sola cosa: tener o no un colchón de dinero apartado. Ese colchón se llama fondo de emergencia, y es el primer paso antes de pensar en invertir.
Qué es un fondo de emergencia
Es una cantidad de dinero reservada exclusivamente para imprevistos importantes: una avería, un gasto médico, una reparación urgente o una temporada sin ingresos. No es para vacaciones, ni para el móvil nuevo, ni para aprovechar una «oportunidad» en bolsa. Su única misión es que un problema no te obligue a endeudarte o a vender tus inversiones en el peor momento.
Por qué va antes de invertir
Imagina que inviertes todos tus ahorros en bolsa y, justo cuando el mercado cae un 20 %, necesitas dinero para un imprevisto. Tendrías que vender con pérdidas y convertir una caída temporal en una pérdida real. El fondo de emergencia evita precisamente eso: permite que tus inversiones tengan tiempo, que es lo que más necesitan. Si quieres entender por qué el tiempo importa tanto, mira cómo funciona el interés compuesto.
Cuánto dinero necesitas
Una referencia muy extendida es reunir entre tres y seis meses de gastos esenciales. Ojo, gastos, no sueldo. Se trata de lo que necesitas para vivir: vivienda, suministros, comida, transporte, seguros y deudas que no puedas dejar de pagar.
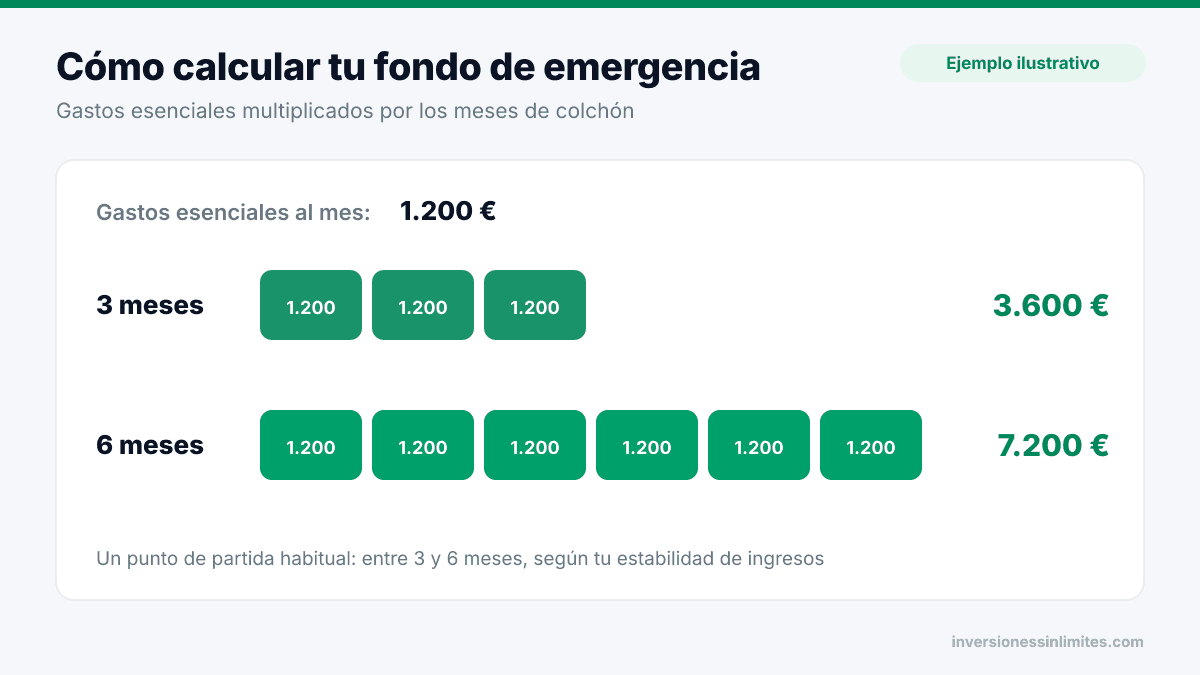
¿Más cerca de tres o de seis meses? Depende de tu situación:
- Hacia la parte baja si tienes ingresos muy estables, sin personas a tu cargo, o si en tu hogar entran dos sueldos independientes.
- Hacia la parte alta, o incluso más, si eres autónomo, tus ingresos varían, tienes hijos, eres el único sueldo de casa o tu sector es inestable.
Cómo calcular tus gastos esenciales en 4 pasos
- Revisa los movimientos de tu cuenta de los últimos tres meses.
- Separa lo imprescindible de lo prescindible. Ocio, suscripciones o compras caprichosas se podrían recortar en una emergencia.
- Suma los gastos imprescindibles y saca la media mensual.
- Multiplica esa media por los meses que hayas decidido. Ese es tu objetivo.
Dónde guardarlo
El fondo de emergencia tiene que cumplir tres condiciones: estar disponible rápidamente, no correr riesgo de perder valor bruscamente y estar algo separado de tu dinero del día a día, para no gastarlo sin darte cuenta.
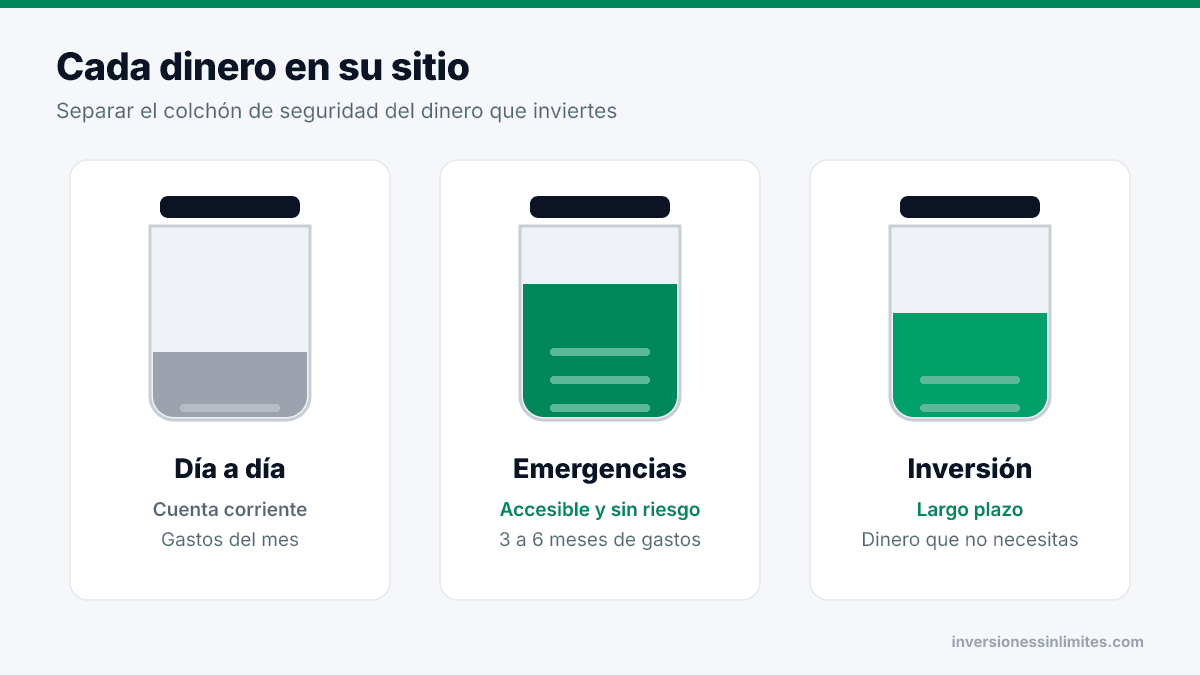
Las opciones habituales son una cuenta de ahorro o remunerada con disponibilidad inmediata, o un depósito que permita cancelar sin grandes penalizaciones. Lo que no encaja aquí son las acciones, las criptomonedas o cualquier producto que pueda caer justo cuando lo necesitas. Las condiciones de cada producto cambian, así que compáralas en las webs oficiales de las entidades.
Cómo construirlo si partes de cero
- Empieza por un primer objetivo pequeño, por ejemplo un mes de gastos. Llegar ahí motiva mucho.
- Automatiza: programa una transferencia el mismo día que cobras, aunque sea modesta.
- Aprovecha los ingresos extra, como pagas extraordinarias o devoluciones, para dar acelerones.
- Repón lo que uses: si tiras del fondo, la prioridad siguiente es volver a llenarlo.
Preguntas frecuentes
¿Tengo que tener el fondo completo antes de invertir algo?
Es lo más prudente. Hay quien empieza a invertir cantidades pequeñas mientras completa el fondo, pero conviene que el colchón sea siempre la prioridad.
¿Y si tengo deudas caras?
Una estrategia habitual es reunir primero un colchón mínimo, centrarse después en liquidar las deudas con intereses altos y completar el fondo a continuación.
¿El dinero parado no pierde valor por la inflación?
Algo, sí. Pero el objetivo de este dinero no es rentar, sino protegerte. Una cuenta remunerada puede amortiguar parte de ese efecto.
Para quedarte con lo esencial
Calcula tus gastos esenciales, multiplícalos por entre tres y seis meses según tu estabilidad, y guarda ese dinero en un lugar seguro y accesible. Con el colchón listo, ya puedes empezar a aprender cómo funciona la bolsa con mucha más tranquilidad.
Contenido informativo y educativo, no es asesoramiento financiero personalizado. Consulta nuestro Aviso de riesgos.
¿Tienes ya tu fondo de emergencia o estás en ello? ¿Cuántos meses te has marcado? Te leemos en los comentarios.





