
Hay una idea de las finanzas personales que se repite en casi todos los libros y cursos: el interés compuesto. Se la describe como una fuerza casi mágica, pero en realidad es matemática pura, y entenderla cambia la forma de ver el ahorro y la inversión. Vamos a explicarla con cifras inventadas, sencillas y fáciles de seguir.
Qué es el interés compuesto
Es el interés que se calcula no solo sobre el dinero que pusiste al principio, sino también sobre los intereses que ya has ido acumulando. Dicho de otra manera: tus ganancias empiezan a generar ganancias. Cuanto más tiempo pasa, más se nota, igual que una bola de nieve que va cogiendo más nieve a cada vuelta.
Interés simple frente a interés compuesto
Con el interés simple, cada año cobras el mismo porcentaje sobre la cantidad inicial. Con el compuesto, cada año cobras el porcentaje sobre todo lo acumulado. Veámoslo con un ejemplo hipotético: 1.000 € a un 5 % anual.
| Años | Interés simple | Interés compuesto |
|---|---|---|
| 10 | 1.500 € | unos 1.629 € |
| 20 | 2.000 € | unos 2.653 € |
| 30 | 2.500 € | unos 4.322 € |
Fíjate en que al principio la diferencia parece pequeña, pero a los treinta años la versión compuesta casi duplica a la simple. Es el efecto del tiempo trabajando a tu favor.
La fórmula, sin miedo
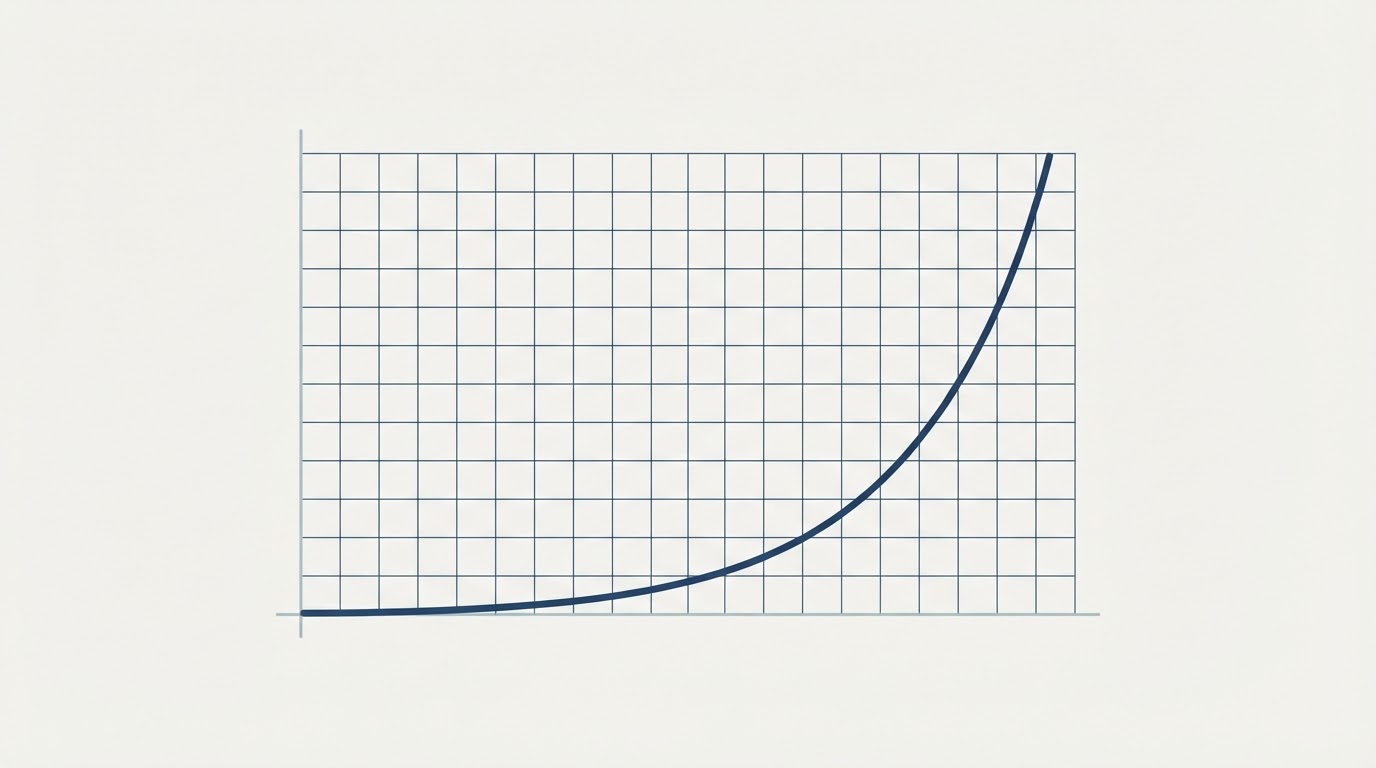
El capital final es igual al capital inicial multiplicado por (1 + la tasa) elevado al número de años. En el ejemplo anterior: 1.000 × 1,05 elevado a 10, que da aproximadamente 1.629. No hace falta que la memorices, pero ayuda saber que el exponente, es decir, el tiempo, es lo que hace crecer la cifra tan deprisa.
Qué pasa si aportas dinero cada mes
La cosa mejora cuando, además del dinero inicial, vas sumando pequeñas cantidades de forma regular. Imagina que aportas 100 € al mes durante 20 años con una rentabilidad hipotética del 5 % anual. Habrías puesto 24.000 € de tu bolsillo y el resultado rondaría los 41.100 €, es decir, unos 17.100 € vendrían de los intereses. Es un cálculo simplificado y teórico: en la realidad las rentabilidades no son fijas ni están garantizadas.
Los factores que más influyen
- El tiempo: es el factor más potente. Empezar antes importa más que empezar con mucho.
- La tasa de rentabilidad: pequeñas diferencias anuales se acumulan con los años.
- La constancia: aportar de forma regular, sin interrumpir el proceso.
- Los costes: las comisiones también «componen» y restan rentabilidad cada año.
Ojo: también juega en contra
El mismo mecanismo que hace crecer tus ahorros hace crecer una deuda. Si debes dinero a un tipo de interés alto y no lo pagas, los intereses generan más intereses y la bola de nieve rueda cuesta abajo en tu contra. Antes de pensar en invertir, conviene tener claras las deudas caras.
Preguntas frecuentes
¿Qué es la regla del 72?
Es un atajo mental para estimar en cuántos años se duplica un capital: se divide 72 entre la tasa anual. A una tasa hipotética del 6 %, serían unos 12 años. Es solo una aproximación.
¿El interés compuesto garantiza ganancias?
No. Es una forma de calcular el crecimiento si hay una rentabilidad positiva. En inversiones como la bolsa, los resultados varían cada año y pueden ser negativos.
¿Se aplica a cualquier producto?
Depende de las condiciones de cada producto: algunos acumulan los intereses y otros los pagan periódicamente. Revisa siempre cómo funciona el que te interese.
Para quedarte con lo esencial
El interés compuesto premia la paciencia y la constancia, y penaliza los costes altos y las deudas caras. Si quieres ponerlo en práctica, conviene entender cómo funciona la bolsa, repartir el riesgo con ETF y elegir bien tu broker.
Contenido informativo y educativo, no es asesoramiento financiero personalizado. Los ejemplos son hipotéticos y no representan rentabilidades reales. Consulta nuestro Aviso de riesgos.
Si pudieras volver atrás y empezar a ahorrar antes, ¿qué harías distinto? Cuéntanoslo en los comentarios.





